研发中心
MON-FRI 9:00-18:00
技术服务热线
13361299266
总部地址
山东省青岛市李沧区金水路328号D区9号
研发中心
MON-FRI 9:00-18:00
技术服务热线
13361299266
总部地址
山东省青岛市李沧区金水路328号D区9号
车规级芯片又叫汽车芯片,是指技术标准达到车规级,可应用于汽车控制的芯片。
当前,我国车规级芯片行业壁垒较高,主要体现在技术壁垒、准入和认证壁垒、资金壁垒、人才壁垒等方面。
车规级芯片属于技术密集型产品,在使用环境、可靠性、安全性、一致性、使用寿命等指标要求上高,从设计到流片技术壁垒高,其需要突破“环境关”、“寿命关”、“安全关”三大技术关卡。此外,其制造工艺非常复杂,包括了晶圆的加工、热氧化、光刻工艺、刻蚀、薄膜沉积、铝铜互联技术、EDS测试、芯片封装等八大工艺。
车规级芯片的准入门槛、认证门槛很高。车规级芯片企业在进入整车厂或 Tier 1 的供应链体系前,需符合质量管理体系 IATF 16949 和可靠性标准 AEC-Q 系列等,还需要较长时间完成相关测试并向整车厂提交测试文件。在完成这些车规级标准规范的认证和审核后,还需经历严苛的应用测试验证和 1-2 年的上车验证,才能进入汽车前装供应链,并且仅为二供或三供。
车规级芯片是典型的高投入领域,其开发制造周期长,从人力、原材料、到知识产权购买等都需要大量的资金。此外,车规级芯片需要经过一系列的认证和测试,这些过程也需要大量的时间和资金投入。
车规级芯片行业属于人才密集型行业,其研发和生产过程较为复杂,需要具备综合专业知识和丰富生产经验的复合型人才。
车规级芯片行业整体壁垒较高,为了促进车规级芯片行业发展,近年来,相关利好政策频繁落地。2024年1月8日发布的《国家汽车芯片标准体系建设指南》为我国车规级芯片行业发展指明方向。该文件提出到2025年,制定30项以上汽车芯片重点标准,满足汽车芯片产品安全、可靠应用和试点示范的基本需要;到2030年,制定70项以上汽车芯片相关标准,满足构建安全、开放和可持续汽车芯片产业生态的需要。
突破车规级芯片、车用操作系统、新型电子电气架构、高效高密度驱动电机系统等关键技术和产品。
加快发展战略性新兴产业,提升新能源汽车和智能网联汽车关键零部件、汽车芯片等产业链水平。
研发大功率船舶涡轮增压器、车规级芯片等核心零部件,推广应用智能交通装备的认证、检测监测和运维技术。
统筹推动汽车芯片推广应用、技术攻关、产能提升等工作,进一步拓展供应渠道。
到2025年,制定30项以上汽车芯片重点标准,满足汽车芯片产品安全、可靠应用和试点示范的基本需要;到2030年,制定70项以上汽车芯片相关标准,满足构建安全、开放和可持续汽车芯片产业生态的需要。
2023年-2024年2月,我国车规级芯片行业资本市场活跃,牧野微、易冲科技、舆芯半导体、芯必达等十余家企业完成融资,融资金额大多在亿元左右。如2024年2月,车规级MCU设计厂商云途半导体完成数亿元人民币B2轮融资,融资资金将用于研发投入及商业化落地。
车规毫米波雷达芯片企业牧野微完成亿元人民币Pre-A轮融资,由五源资本、凯风创投、红点中国与毅岭资本共同投资。本轮融资将用于芯片产品化的持续投入和Alpha客户的量产交付。
易冲科技完成数亿元战略融资,本轮融资资金将用于易冲科技的车规级电源管理芯片及新型车规芯片研发的持续投入。
舆芯半导体获临芯资本领投的近亿元天使轮融资,本轮融资资金将主要用于车规级芯片领域的前沿技术开发、产品技术升级以及高端人才储备等用途。
芯必达完成近亿元Pre-A轮融资,本轮融资资金将主要用于充实研发团队、推进多款车规芯片规模量产等。
芯聆半导体获A轮股权投资,本轮融资将用于车规级Class D功放芯片的测试、认证与量产以及车规产品系列化。
翌创微电子宣布完成近亿元的A轮融资,倍特基金、北京集成电路基金、鑫芯创投等机构参与本轮增资,老股东冯源资本继续跟投。
中科赛飞完成数千万天使轮融资,融资由中科院创投领投,韦豪创芯、广东广开芯泉等多方跟投。本轮融资资金将用于研发支出。
云途半导体完成数亿元人民币B1轮融资,本轮融资由帝奥微电子、乾道基金、景祥资本共同投资。
芯钛科技宣布完成C2轮融资,由河南中原豫资投资集团旗下的豫资涨泉基金领投,本轮融资主要用于高性能车规MCU系列产品量产及市场推广。
欧思微宣布完成近亿元Pre-A轮融资,本轮融资由力合资本领投,合肥高投、博通集成跟投,光源资本担任财务顾问。
国内首家聚焦智能汽车第三代E/E架构的系统级SoC芯片及解决方案商欧冶半导体宣布,已完成A3轮及A4轮融资,这是继2023年10月完成A2轮融资之后,欧冶半导体在短短三个月内完成的连续两轮融资。
车规级MCU设计厂商云途半导体完成数亿元人民币B2轮融资,本轮融资由国调基金领投,锡创投等机构跟投,融资资金将用于研发投入及商业化落地。
受益于新能源汽车的快速发展、汽车智能化水平的提升以及行业相关政策的推动, 我国车规级芯片需求增长也被带动,行业市场规模随之扩大。数据显示,2022年我国车规级芯片市场规模已增长至794.6亿元,根据测算,其2023年市场规模预计为850亿元,预计2024年将突破900亿元。

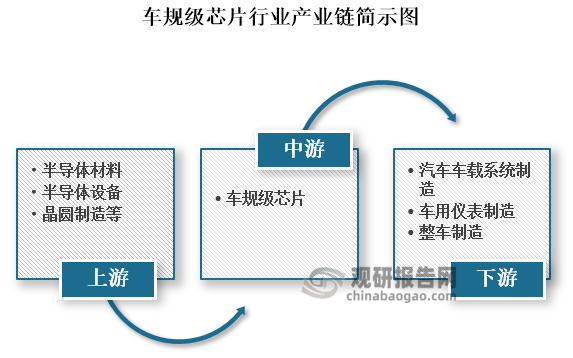
车规级芯片是指技术标准达到车规级,可应用于汽车控制的芯片。从产业链来看,上游包括半导体材料、半导体设备及晶圆制造;中游为车规级芯片,主要分为车规级计算及控制芯片、车规级功率芯片、车规级传感器芯片及其他芯片,其总体国产化率低于10%,市场份额主要被外资企业占据;下游为应用领域,包括汽车车载系统制造、车用仪表制造以及整车制造商。
计算控制芯片属于集成电路,主要负责信息处理,可以分为车规级MCU芯片和车规级SoC芯片。当前我国车规级MCU芯片国产化率不足5%,其市场份额主要被恩智浦、瑞萨、英飞凌、意法半导体等外资企业占据。但近几年来,以国芯科技、比亚迪半导体、兆易创新、杰发科技等为代表的本土企业正在逐步崛起,推出了不少车规级MCU芯片产品。
公司拥有一支高素质的研发团队,具备国际一流的集成电路设计技术,拥有多项专利和核心知识产权;其自主开发的多款芯片产品已达到国际领先水平,获得了国内外众多客户的认可,目前已在20余款自主及合资品牌汽车上实现批量应用;公司具备较强的技术实力与研发创新能力,承担了5项“核高基”国家科技重大专项,以及国家高技术产业发展项目、国家技术创新项目、工信部工业转型升级项目、江苏省科技成果转化项目等重大科研项目。
公司是比亚迪的子公司,仰仗母公司在新能源汽车领域的领先地位,公司是国内唯一一家集设计、晶圆制造、封装测试再到系统级应用的全产业链IDM(垂直整合制造)企业;其车规级MCU采用高可靠性的车规级制造工艺,严格按照AEC-Q100 Grade1质量标准测试认证,遵循IATF16949体系下生产管控流程,其8位和32位内核系列MCU的安全等级可最高达到ISO26262 ASILB标准,已大规模用于电动车窗、电动座椅、雨刮、车灯、仪表、后视镜、车锁等多种汽车通用控制。
公司在中国北京、上海、深圳、合肥、西安、成都、苏州、香港和台湾,美国、韩国、日本、英国、新加坡等多个国家和地区均设有分支机构和办事处,营销网络遍布全球;公司核心管理团队由来自世界各地的高级管理人员组成,具有丰富的研发及管理经验,技术研发核心成员来自清华、北大、复旦、中科院等国内微电子领域顶尖院所,硕士及以上学历占比超过60%;公司在质量管理方面有严格的标准与要求,已获得ISO9001、ISO14001等国际质量体系认证,同时积极推进产业整合,拓展战略布局。
公司是四维图新旗下汽车电子芯片设计公司,拥有超过300名研发人员,专利持有量达150多件,自主研发的芯片产品涵盖车载中控娱乐信息处理器芯片、车联网通讯信息处理器芯片、智能座舱应用处理器芯片、车载音频功率放大器、车规级32位MCU芯片等;公司车规级MCU完成了初阶AC780x、中阶AC7840x、高阶AC7870x完整系列产品布局,在全新的汽车电子电气架构下,可广泛应用在智能座舱、车身控制、动力底盘和新能源三电等领域,目前出货量已超4000万颗,在国内汽车芯片厂商中处于领先位置。
车规级SoC芯片主要应用于智能驾驶和智能座舱领域,其市场份额主要被英伟达、英特尔、高通等外资企业占据。本土企业中,以地平线、黑芝麻智能和华为海思等为代表的企业正在不断提升企业竞争力,市场份额逐步提升。
公司在深圳、北京、上海、成都、武汉以PG电子网站及新加坡、韩国、日本、欧洲等全球设有12个办事处和研发中心,拥有7000多名员工;经过20多年的发展与积累,海思掌握了国际一流的IC设计与验证技术,拥有先进的EDA设计平台、开发流程和规范,已经成功开发出200多款自主知识产权的芯片,共申请专利8000多项。
地平线创始人拥有自动驾驶算法开发背景,因此公司是从算法出发来设计芯片,与通用的以GPU为基础的英伟达芯片相比,在车端场景中拥有更高的效率;其自主研发的征程®2、征程®3、征程®5三代芯片产品总体出货量已超过400万片,被广泛应用于我国汽车销售市场上各大主流车企的产品上。
公司是国内唯--家完整地集结了拥有20年以上汽车领域从业经验的团队和20年以上芯片领域从业经验的团队,员工半数以上来自清华大学、上海交大、浙江大学华中科技大学、中国科技大学等国内顶级学府,拥有40+名博士及300+名硕士;是国内首家集齐功能安全专家认证的企业+功能安全流程认证+产品认证的自动驾驶芯片公司;其高算力 SoC出货量居全球第三国外芯片产业发展时间长且产业链成熟。
车规级功率芯片主要有IGBT(绝缘栅双极型功率管)和MOSFET(场效应管)两种。目前,我国在车规级功率芯片领域已实现批量供货,主要本土企业包括士兰微、斯达半导体、宏微科技等。
公司研发能力雄厚,拥有多项国家专利技术,可以根据客户的具体需求提供相应的解决方案;公司的技术与产品涵盖了消费类产品的众多领域,在多个技术领域保持了国内领先的地位;现已拥有国内一流的设计研发团队和国家级博士后科研工作站,拥有集成电路芯片设计研发人员500余人,芯片工艺、封装技术、测试技术研发队伍等超过2700人,研发队伍中拥有PG电子网站博士、硕士超过400人。
公司已通过ISO9001质量管理体系认证、ISO14001环境管理体系认证、ISO45001职业健康安全管理体系认证以及IATF16949汽车级质量管理体系认证,对产品从最初的研发阶段至客户后期服务的整个流程进行全面质量控制;在全球拥有近2000位员工,建立了一支知识密集、专业搭配合理、技术力量雄厚,且极具创新意识、创新激情和创新能力的国际型人才队伍。
公司产品已涵盖 IGBT、FRED、MOSFET 芯片及单管产品80余种,IGBT、FRED、MOSFET、整流二极管及晶闸管等模块产品270余种,主要客户有比亚迪、汇川、臻驱科技等多家知名企业。
公司拥有一支专业的研发团队,具备强大的技术创新能力,在MOSFET、IGBT等领域的自研技术已达到国际领先水平,为公司在市场竞争中提供了强大的技术支撑;截至2022年底, 公司拥有135项专利, 其中发明专利36项,发 明专利数量和占比在国 内半导体功率器件行业 内位居前列,已形成核心技术壁垒。
车规级传感器芯片中,保隆科技、华工科技、苏奥传感、日盈电子、腾龙股份等本土企业主要集中在湿度、温度、光敏、压力等车身传感器芯片市场,雷达传感器芯片仍以外资企业为主。
公司先后获得近100余项授权专利,多项主导产品被认定为江苏省高新科技产品。公司优良的产品与服务品质,获得各大知名厂商的信任,包括上海通用汽车、上海汽车、比亚迪汽车、吉利汽车等汽车制作集团;同时也是华为、博世、联合电子、博格华纳、大陆电子、哈金森、电装、亚普等国际知名汽车零部件供应商。
公司是大众、丰田、通用、现代起亚、福特、斯特兰蒂斯、捷豹路虎、上汽、东风、一汽、长安、北汽、广汽、长城、吉利等国内外知名汽车厂的合格供应商,客户资源丰富;公司注重技术创新和产品研发,拥有一支专业的研发团队,拥有多项核心技术和专利,具备独立研发和创新能力。
公司目前已成为一汽大众、上汽大众、上汽通用、重庆长安、上海汽车、吉利、北京汽车、北京奔驰、沃尔沃、广州汽车和一汽集团的配套供应商,并已通过一汽丰田、广汽丰田的供应商资质认证,同时公司还在积极开发宝马、特斯拉等国际知名整车厂商;公司现已通过质量管理体系IATF16949、环境管理体系GB/T24001、职业健康管理体系GB/T28001的认证,拥有国内外商标17件。
公司牵头制定国家“863”计划项目、国家科技支撑计划项目、十三五国家重大科技计划专项等50余项,牵头制定中国激光行业首个国际标准,获得国家科技进步奖3项;公司拥有多家全资子公司包括华工激光、华工正源、华工 高理和华工图像等,为公司三大主营业务提供支持。
公司拥有达到国际先进水平的全套生产设备和试验检测设备,产品进入国际主要汽车公司的零部件全球采购体系,公司产品直接或间接配套于宝马、奔驰、大众、福特、通用、雪铁龙、标致、本田等国际主流品牌汽车及长城、奇瑞、通用五菱、吉利、上汽、长安、比亚迪等国内主要车企;公司已通过ISO/TS16949质量管理体系认证和ISO14001环境管理体系认证,多次荣膺神龙汽车、法雷奥、贝洱等“优秀供应商”荣誉。
观研报告网发布的《中国车规级芯片行业现状深度分析与未来前景预测报告(2024-2031)》涵盖行业最新数据,市场热点,政策规划,竞争情报,市场前景预测,投资策略等内容。更辅以大量直观的图表帮助本行业企业准确把握行业发展态势、市场商机动向、正确制定企业竞争战略和投资策略。本报告依据国家统计局、海关总署和国家信息中心等渠道发布的权威数据,结合了行业所处的环境,从理论到实践、从宏观到微观等多个角度进行市场调研分析。
行业报告是业内企业、相关投资公司及政府部门准确把握行业发展趋势,洞悉行业竞争格局,规避经营和投资风险,制定正确竞争和投资战略决策的重要决策依据之一。本报告是全面了解行业以及对本行业进行投资不可或缺的重要工具。观研天下是国内知名的行业信息咨询机构,拥有资深的专家团队,多年来已经为上万家企业单位、咨询机构、金融机构、行业协会、个人投资者等提供了专业的行业分析报告,客户涵盖了华为、中国石油、中国电信、中国建筑、惠普、迪士尼等国内外行业领先企业,并得到了客户的广泛认可。
2019-2023年中国车规级芯片行业发展概述第一节 车规级芯片行业发展情况概述
2019-2023年全球车规级芯片行业市场发展现状分析第一节 全球车规级芯片行业发展历程回顾
中国车规级芯片行业产业链和细分市场分析第一节 中国车规级芯片行业产业链综述
2019-2023年中国车规级芯片行业市场竞争分析第一节 中国车规级芯片行业竞争现状分析
2019-2023年中国车规级芯片行业模型分析第一节 中国车规级芯片行业竞争结构分析(波特五力模型)
2019-2023年中国车规级芯片行业需求特点与动态分析第一节 中国车规级芯片行业市场动态情况
中国车规级芯片行业所属行业运行数据监测第一节 中国车规级芯片行业所属行业总体规模分析
2019-2023年中国车规级芯片行业区域市场现状分析第一节 中国车规级芯片行业区域市场规模分析
)华南地区车规级芯片行业市场规模预测第五节 华北地区车规级芯片行业市场分析
2024-2031年中国车规级芯片行业发展前景分析与预测第一节 中国车规级芯片行业未来发展前景分析
2024-2031年中国车规级芯片行业进入壁垒与投资风险分析第一节 中国车规级芯片行业进入壁垒分析
2024-2031年中国车规级芯片行业研究结论及投资建议第一节 观研天下中国车规级芯片行业研究综述
a数据来源报告统计数据主要来自国家统计局、地方统计局、海关总署、行业协会、工信部数据等有关部门和第三方数据库;部分数据来自业内企业、专家、资深从业人员交流访谈;消费者偏好数据来自问卷调查统计与抽样统计;
其他数据来源包括但不限于:联合国相关统计网站、海外国家统计局与相关部门网站、其他国内外同业机构公开发布资料、国外统计机构与民间组织等等。
2026年1-8月全社会用电量同比增长4.3% 全口径发电装机容量同比增长11.1%
2026年1-8月全国太阳能发电装机容量同比增长16.3% 规以上发电量同比增长10.6%
2026年1-8月全国水电新增发电装机容量同比增长67% 规模以上企业水力发电量同比增长7.8%
2026年1-8月全国火电新增发电装机容量同比增长444% 规模以上企业火力发电量同比增长0.9%
2026年1-8月全国核电发电装机容量同比增长10.5% 规模以上企业发电量同比增长1.6%
2026年1-8月全国风力发电装机容量同比增长19.6% 规模以上企业风力发电量同比增长0.5%
2026年1-8月我国智能手表产量创近四年同期新低 约为3678.4万个 同比下降17.7%
2026年1-8月我国原油产量创近四年新高增长至14638.80万吨 同比增长0.9%
2026年1-8月我国原煤产量306442.70万吨 其中华北占比超过50%
2026年1-8月我国液化天然气产量同比增长6.6% 其中内蒙古产量占比23.5% 同比增长11.1%
Enhertu强势领跑ADC药物行业 中国双抗创新弯道超车 国产药企全球反向输出常态化
千亿药膳行业机遇显现 线下餐饮瓶颈倒逼预制化、零食化转型 企业开启整合新局
煤化工扩产带动我国压力容器行业规模增长 产业提质目标下三大升级逻辑明确
中国铝车轮总成行业现状深度分析与发展战略研究报告(2026-2033年)
中国气动蝶阀行业运营现状研究与投资战略预测报告(2026-2033年)
中国螺纹切削机床行业运营现状研究与投资战略分析报告(2026-2033年)
中国起重机辅件行业现状深度分析与投资战略预测报告(2026-2033年)
中国螺纹滚压机床行业发展趋势分析与未来前景研究报告(2026-2033年)
中国普通车床行业发展现状调研与投资战略研究报告(2026-2033年)
中国螺纹车床行业发展深度研究与投资战略预测报告(2026-2033年)
中国平面磨床行业发展现状调研与投资战略预测报告(2026-2033年)
中国配线设备行业发展深度分析与投资战略调研报告(2026-2033年)
中国龙门铣床行业运营现状研究与发展战略调研报告(2026-2033年)
智慧清洁行业成物业市政刚需:家用双寡头稳固、商用多强并立 产业链价值向两端集聚
高端女装行业份额再分配:重奢轻奢仍有空间 本土品牌以差异化迎替代扩张契机
500万亿日均调用量背后的产业逻辑:Token工厂行业市场需求与出海机遇分析
我国生物降解塑料行业:政策红利与出海机遇共振 成本、性能与竞争压力待解
缓控释制剂行业集采价格企稳 创新+出海结构性切换 联亚药业引领国产国际化
高端算力溢价 算力租赁行业企业营收与盈利分化显现 Token分成模式加速渗透
中国汽车胎压检测行业发展趋势调研与未来投资预测报告(2026-2033年)
中国车用驱动电机行业发展趋势调研与未来投资预测报告(2026-2033年)
中国车辆用液压缸行业发展现状研究与投资趋势调研报告(2026-2033年)
中国汽车热管理控制阀行业发展趋势分析与未来前景预测报告(2026-2033年)
中国汽车摩擦材料行业发展深度分析与未来前景研究报告(2026-2033年)
中国汽车氧传感器行业现状深度调研与未来前景预测报告(2026-2033年)
 全国热线:13361299266
 传真热线:0532-85912223
 业务咨询:13361299266
 企业邮箱: